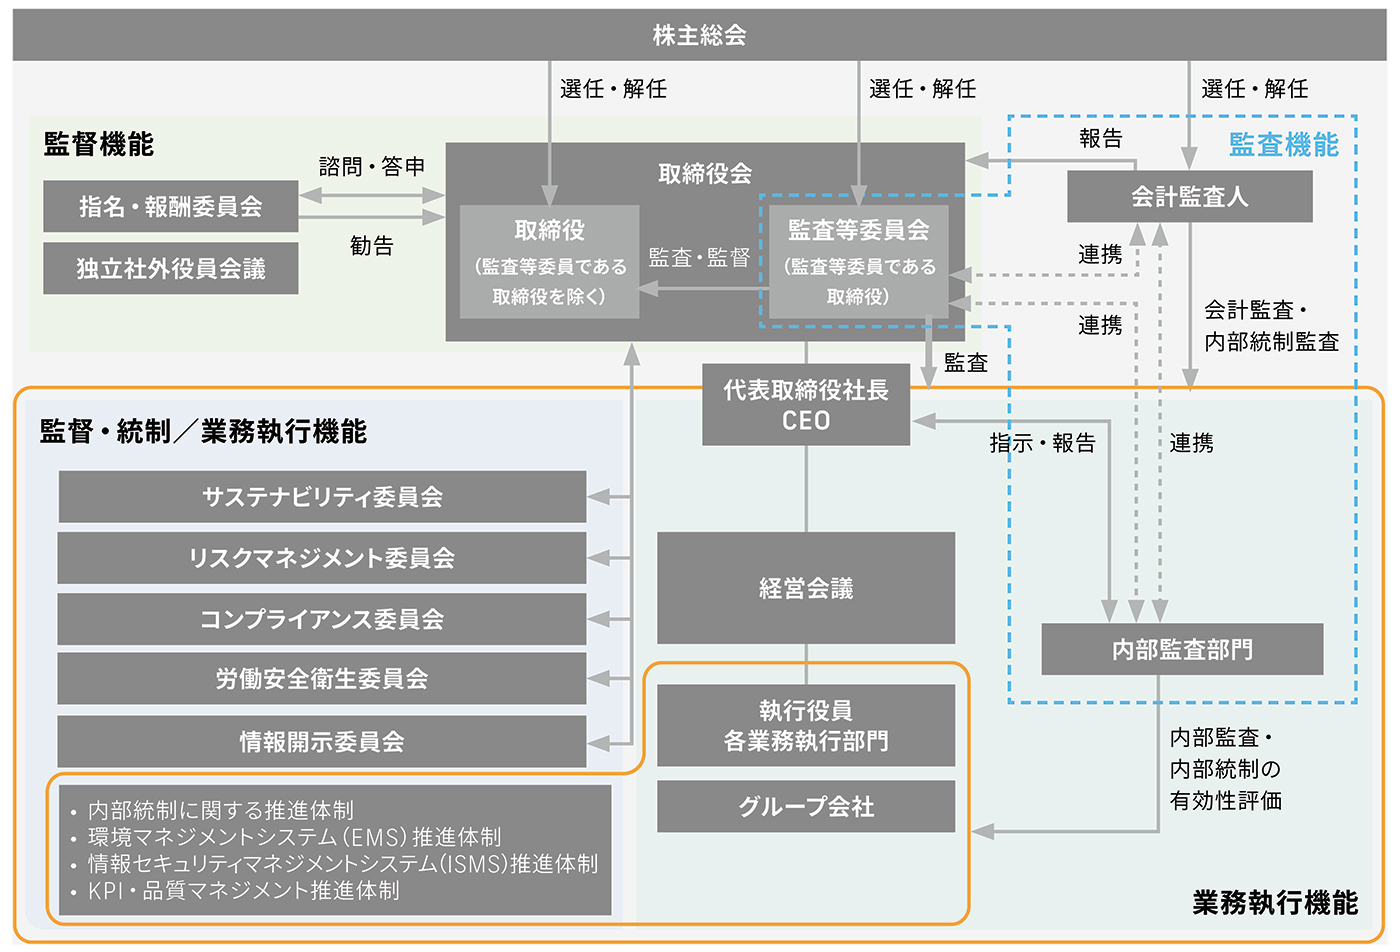
アスクルにおけるガバナンス向上の取り組み
支配株主等が存在する状況を踏まえ、「持続的・中長期での企業価値の向上」という視点に基づき、経営の独立性の確保・ 利益相反取引の回避、ならびに、少数株主保護および株主の公正性・公平性の担保等に配慮した体制の構築・運用を図って います。


アスクルのコーポレートガバナンスに関する取り組みや開示資料をご紹介しています。アスクルでは、さまざまな社会的責任を果たすため、マネジメント体制の基盤強化に取り組んでいます。
アスクルは、「仕事場とくらしと地球の明日に『うれしい』を届け続ける。」というパーパス(存在意義)、バリューズ(価値観)、DNAからなる「ASKUL WAY」に基づき、お客様、株主・投資家、パートナー企業、社員、その他、社会の様々なステークホルダーの声に耳を傾けるとともに、社会的意義のある新たな価値を創造し続けることで、様々な社会の課題解決に寄与したいと考えております。
そのために、コンプライアンス経営をさらに徹底し、透明・公正かつ迅速・果断な意思決定を図ることで、持続的な成長と中長期的な企業価値の向上に努め、コーポレート・ガバナンスの充実に取り組んでまいります。
アスクルのコーポレート・ガバナンスに関する詳細は、「有価証券報告書」および「コーポレート・ガバナンス報告書」をご覧ください。
アスクルのコーポレートガバナンス・コードの各原則の実施状況の詳細については、最新の「コーポレート・ガバナンス報告書」をご覧ください。なお、以下のコーポレート・ガバナンス報告書は、コーポレートガバナンス・コード(2021年6月版)に基づき記載しています。
※「コーポレートガバナンス・コード」とは
東京証券取引所により2015年に策定されたもので、実効的なコーポレートガバナンスの実現に資する主要な原則が取りまとめられています。(2015年6月から上場企業への適用が開始。2018年6月、2021年6月、2026年7月に改訂がなされています。)
詳しくはこちらをご覧ください。
当社の取締役会は、多様性に配慮しつつ、事業に関する知見・専門知識・経験・能力等バックグラウンドが異なる多様な取締役で構成するものとします。
取締役会の員数は、定款の定めに従うものとし、以下の観点を踏まえ、取締役会の機能が最も効果的かつ効率的に発揮できる適切な員数とします。
これらにより、取締役会が経営の重要な意思決定および監督機能において実効的な役割を果たすにあたって、取締役会全体としての知識・経験・能力のバランスおよび多様性の確保と、適正な規模の両立を図るものとします。
また、当社は、社外での豊富な経験、高い見識・幅広い知見や深い専門性を当社の経営に活かすとともに、独立した客観的な立場からの経営の監督の実効性を確保・強化し、経営の透明性の向上を図るため、独立社外取締役を複数名選任するものとします。
当社の監査等委員会の構成としては、3名以上のすべての監査等委員である取締役で組織し、かつ、その過半数は社外取締役とするものとします。
また、監査等委員会は、必要があると認めたときは、常勤監査等委員を1名又は複数名選任することができるものとします。
監査等委員である取締役の員数は、定款の定めに従うものとし、取締役(監査等委員である取締役を除く。)の職務執行の監査が最も効果的かつ効率的に発揮できる適切な員数とします。また監査等委員である取締役の選任にあたっては、適切な経験・能力および必要な財務・会計・法務に関する知識を有する者を選任するものとし、うち1名以上は、財務・会計に関する十分な知見を有している者を選任するものとします。
(2026年8月6日現在)
クリックすると拡大されます
クリックすると拡大されます
取締役会および各委員会等の活動状況については、以下もご参照ください。
クリックすると拡大されます
| スキル項目 | 各項目の選定理由 |
|---|---|
| 経営戦略 | 経営方針と戦略の策定・遂行に関する経験が、事業・経営をリードし迅速な意思決定を行う上で必要となるため。 |
| ESG・サステナビリティ | 環境・社会の課題を特定し事業を通じて解決する意思と知見が、当社の持続的成長と社会との調和に必要なため。 |
| eコマース | 顧客体験を最適化し、利便性や新たなサービスを実現する知見が、お客様の仕事や生活をより快適に豊かにするため。 |
| 商品 | デザイン・品質・価格・課題解決などお客様へ価値をもたらす商品および関連サービスを開発・採用・提供するため。 |
| 物流 | 高効率な物流・配送システムの構築と進化により、お客様との約束を守りつつ新たなサービスを展開するため。 |
| M&A | 戦略的M&A実行により、事業領域の拡大・新市場の創出を通じて、成長とお客様満足の向上を実現するため。 |
| グローバル | 海外サプライチェーンを含む多様な市場での事業展開には、国際的な視野、多様な文化・事業の知見が必要なため。 |
| 会計・財務・ファイナンス | 健全な財務体質および資本効率の維持・向上、企業戦略実現のための成長投資・株主還元・透明性の向上を図るため。 |
| IT・DX | AIを含むテクノロジーをビジネスと融合させ、事業の効率化・変革と未来に向けたイノベーション創出を推進するため。 |
| 人事・労務・人材開発 | 人材育成および働きがいの創出と環境整備、多様な人材の意思と創造性を引き出すことが、持続可能な価値創造につながるため。 |
| 法務・知財・リスク管理 | 当社の健全で持続的な価値創造には、法令遵守・内部統制・知財保護を含めたリスク管理を積極的に行う経験・知見が必要なため。 |
当社の取締役会が取締役(監査等委員である取締役を除く。)・監査等委員である取締役候補の指名と経営陣幹部の選解任を行うにあたっての方針と手続は以下のとおりです。
当社の取締役(監査等委員である取締役を除く。)候補・経営陣幹部については、以下を備えている人材であることを条件とします。
なお、候補の選定にあたっては、取締役会の構成の多様性を考慮し、その時々の経営の状況に応じて、多様な視点による監督が行われることが事業の推進・拡大、適切な監督に資するとの認識に立ち、当社取締役候補者として最適な人材を選定します。
当社の全ての取締役は、毎年、株主総会決議による選任の対象とされます。
取締役(補欠取締役を含む。)の候補者、経営陣幹部は、委員の過半数が独立社外取締役で構成される「指名・報酬委員会」における公正、透明かつ厳格な審査および答申を経た上で、取締役会で決定されます。
なお、当社の取締役による、他の上場会社の取締役または、監査役の兼任については、当社取締役としての業務のために必要な時間を費やしその責務を遂行するにあたって合理的な範囲に留めるものとします。
CEOの解任については、選任にあたっての人材要件に掲げる項目に関して重大な欠格事由が生じた場合、当社の企業価値が著しく毀損した場合、当社の社会的評価・評判が著しく毀損しCEOに重大な責任が認められた場合、人心刷新の必要性が生じた場合等に、その理由を明らかにした上で、「指名・報酬委員会」において解任案を決定し、取締役会で決議されます。
また、経営陣幹部の解任にあたっては、経営陣幹部が、上記に記載する経営陣幹部に求める人材の条件から逸脱する状況に該当する等の事態に至った場合、委員の過半数が独立社外取締役で構成される「指名・報酬委員会」における公正、透明かつ厳格な審査および答申を経た上で、取締役会で決定されます。このほか、本人からの辞任の申告、当社の組織変更および役割・担当の変更に伴い、取締役会で決定されます。
なお、取締役の解任を伴う場合は、上記に加え株主総会でも決議するものとします。
当社の監査等委員である取締役候補については、以下を備えている人材であることを条件とします。
なお、候補の選定にあたっては、監査等委員会の構成の多様性を考慮し、その時々の経営の状況に応じて、多様な視点が適切な監査に資するとの認識に立ち、当社監査等委員である取締役候補者として最適な人材を選定します。
また、当社の監査等委員である取締役のうち1名以上は、財務・会計に関する十分な知見を有している者であるものとします。
監査等委員である取締役(補欠を含む。)の候補者については、委員の過半数が独立社外取締役で構成される「指名・報酬委員会」が事前に監査等委員会と協議の上、公正、透明かつ厳格に審査して取締役会に答申し、これに基づき、監査等委員会の同意を経て取締役会で決定されます。
なお、当社の監査等委員である取締役による、他の上場会社の取締役または、監査役の兼任については、当社監査等委員である取締役としての業務のために必要な時間を費やしその責務を遂行するにあたって合理的な範囲に留めるものとします。
当社は、「独立役員指定規程」を定めており、以下の事項の全てに該当しない社外取締役の全員について、本人の同意を得たうえで、独立役員に指定するものとしております。
○「独立性判断基準」について
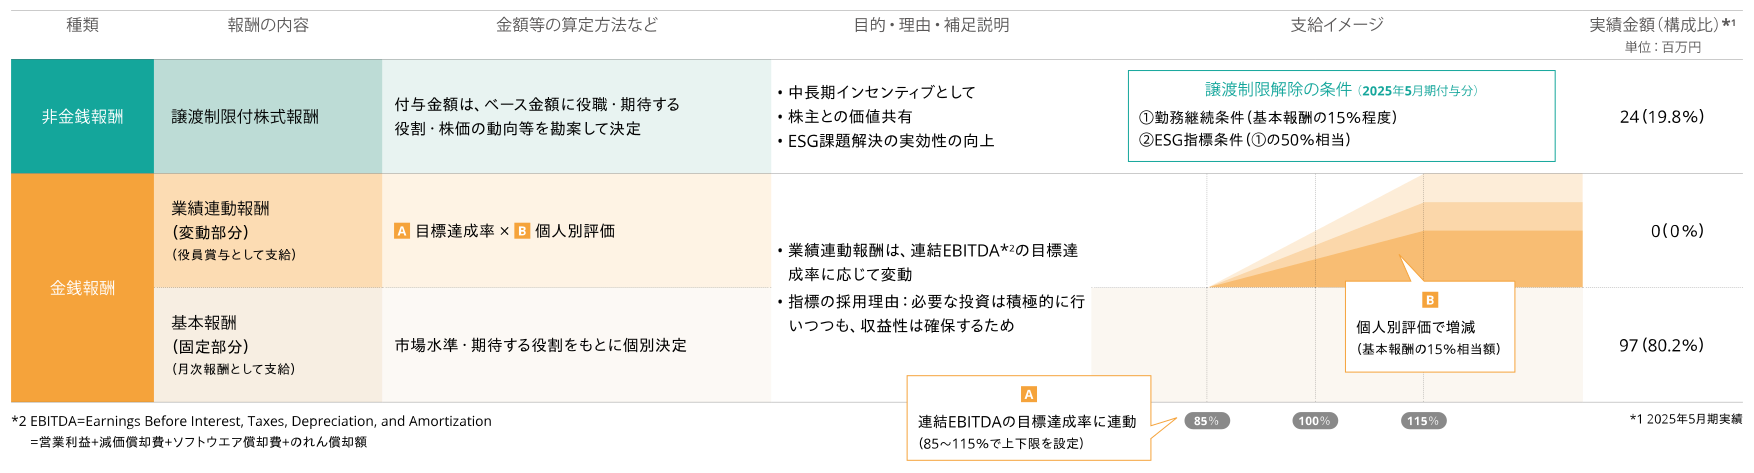
【金銭報酬】
固定部分としての基本報酬(月次報酬)と業績連動報酬で構成されています。
【非金銭報酬】
譲渡制限付株式報酬
クリックすると拡大されます
マテリアリティ(重要課題)に関連する5項目の年度目標のうち、所定の項目数達成を条件として、譲渡制限期間が満了した時点で譲渡制限を解除します。
| E 環境 | ① 1箱あたり商品数の増加を通じた配達個数の低減 |
|---|---|
| ② 環境スコア付き商品に関する総スコア目標の達成 | |
| S 社会 | ③ AI 人材の育成を目標とした AI 活用実績に関する目標の達成 |
| ④ 女性管理職比率 25% | |
| G ガバナンス | ⑤ ガバナンスに関する取り組みを評価する外部機関による評価 |
(参考)譲渡制限付株式報酬としての自己株式の処分に関するお知らせ 
その役割と独立性の観点から、「基本報酬のみ」としています。
当社では、取締役会の課題を抽出し、その対策・改善を実施して、取締役会の実効性を高めるため、全役員を対象に、2015年から取締役会の実効性に関する分析・評価を毎年行っています。2026年の実効性評価では、客観的な視点を取り入れるべく、昨年に引き続き第三者機関によるアンケート評価を実施しました。
2026年1月から2月にかけて、第三者機関により実施された無記名方式のWebアンケートと、他社比較を含めた分析結果のフィードバックを受け、取締役会全体の実効性について評価しました。
アンケートは、幅広く課題を抽出するため下記項目ごとに計40問用意し、5段階評価による回答のほか、項目ごとにフリーコメント欄を設けて取締役会の実効性を確認しています。
当社取締役会は、概ね実効的に機能していると評価しました。特に、取締役会の役割に関する共通認識、年間スケジュールや審議事項の事前周知、自由闊達で建設的議論、株主・投資家との対話状況に関するフィードバック、指名・報酬委員会の開催頻度および審議状況について、肯定的に評価されています。
また、前回評価を踏まえて取り組んできた審議項目数の適正化、事前説明のタイミングおよび内容の改善については、一定の改善が確認されました。これは、取締役会における審議事項の絞り込み、重要案件・戦略案件に係る事前ブリーフィングの活用、報告事項と審議事項の時間配分の見直し等を進めてきたことによるものと認識しています。
一方で、今回の評価では、グループ全体のリスクマネジメントおよび監督の強化、取締役会の適正規模およびスキル構成・サクセッションの整備、ならびに事業ポートフォリオに関する議論の深化が、今後さらに取り組むべき課題として抽出されました。
前回評価では、業績回復に向けたロードマップ、中期経営計画、新規ビジネスの方向性、グループ戦略等について、より戦略的な議論を充実させる必要があるとの課題が抽出されました。
これに対し、取締役会で取り扱う議題の整理、報告事項の時間短縮、重要案件に関する事前ブリーフィングの実施等により、取締役会における議論時間の確保に努めました。その結果、今回の評価では、審議項目数の適切性や審議事項に関する事前説明のタイミング・内容について改善が確認されています。
今後も、取締役会が中長期的な企業価値向上に資する議論により多くの時間を充てられるよう、アジェンダ設定および会議運営の改善を継続します。
前回評価では、中期経営計画の進捗状況、大型投資、M&A等について、取締役会による定期的なフォローアップを充実させる必要があるとの課題が抽出されました。
これに対し、取締役会における進捗報告のスケジュール化、必要に応じたブリーフィングやディスカッションの機会確保に取り組んできました。
一方で、今回の評価では、グループ全体の事業ポートフォリオについて、持続的な収益性や資本コストの観点から、定期的な見直しや将来の成長事業への投資に向けた議論をより深める必要があることも確認されました。
今後は、事業ポートフォリオおよび資本配分に関する取締役会でのモニタリングをさらに強化します。
中長期の戦略等に関する議論を進める中で、以下のような意見が出されました。
| テーマ | 主な意見の内容 |
|---|---|
| 中期経営計画 |
【ビジョン】
【中期経営計画】
【実行フェーズ】
|
| 新規事業 |
【チーム組成】
【仕組み】
|
| M&A |
|
| 人材戦略 |
|
アンケート結果から抽出された課題、および各課題への取り組み・改善方針は、以下のとおりです。
今回の評価では、情報セキュリティを含むグループ全体の潜在的リスク、危機管理体制およびリスク発生時の対処方法について、取締役会による監督を一層強化する必要があるとの課題が抽出されました。
この点への対応として、2026年3月21日付で組織改編を行い、全社横断的なリスクを統合的にマネジメントする体制へ変更しました。今後は、リスクベースのアプローチに加え、物流・システム等の経営資源ごとにBCPを整備するオールハザード型のリスクマネジメントを推進します。
また、取締役会において、リスクマネジメントに関する議題を計画的・定期的に設定し、必要な場合には十分なディスカッション時間を確保することで、監督機能の強化を図ります。
今回の評価では、取締役会の監督機能をより実効的に発揮する観点から、取締役会の適正規模、DX・AI、サイバーセキュリティ等を含む経営課題に対応したスキル構成、ならびに取締役候補者のサクセッション体制について、継続的な検討が必要であるとの課題が抽出されました。
この点については、指名・報酬委員会において、当社の経営戦略および事業特性を踏まえたスキルマトリックス、取締役候補者の選定基準、社外取締役を継続的に確保するための仕組みを見直し、取締役会の構成およびサクセッション体制の整備を進めます。
また、取締役会の員数の適正化については、2026年8月の定時株主総会の承認を経て、員数を13名から10名へ変更しました。本変更により、取締役会の意思決定の迅速性および議論の実効性の向上を図り、監督機能をより一層強化します。
今回の評価では、グループ全体の事業ポートフォリオについて、持続的な収益性確保、資本コスト、将来の成長事業への投資、資本配分の観点から、取締役会における議論をさらに深める必要があるとの課題が抽出されました。
この点への対応として、ROIC、WACC、成長率等を用いた資本効率の可視化を進め、事業ポートフォリオに関する集中審議の機会を設けるとともに、資本配分に関する意思決定上の論点を明確化します。
これにより、取締役会における議論が単なる業績・現状報告にとどまらず、中長期的な企業価値向上に資する戦略的な議論となるよう、アジェンダ設計および資料提供の改善を進めます。
今回の評価では、審議項目数や事前説明の内容について改善が確認された一方、取締役会資料の提供時期、重要決議事項の実施後フォローアップ、各委員会での議論内容の取締役会への共有等については、さらなる改善の余地が確認されました。
今後も、資料の早期提供、要点を整理した説明資料の作成、事前ブリーフィングの活用、重要決議事項のフォローアップスケジュール化を進め、取締役会における審議の質と効率性の向上を図ります。
次回の実効性評価については、今期の総括とともに2027年3月に実施し、その後の取締役会において報告予定です。
○【補充原則4-11-3 取締役会全体の実効性に関する分析・評価の結果の概要】
当社は「関連当事者取引管理規程」を定めており、関連当事者との取引により当社および株主共同の利益を害することならびにこれらの懸念を惹起することがないよう、取引の合理性および取引条件の相当性について慎重に判断し、管理しております。
本規程における「関連当事者」とは、次に掲げる者をいいます。
なお、当社は、「株主の権利・平等性の確保に関する方針」を策定、実行しており、この中で以下を規定しております。
○「株主の権利・平等性の確保に関する方針」
当社は、株主・投資家に対する、経営に関する事項、事業活動状況等の企業情報の開示については、関係法令に従い、積極的かつ公正に行います。
企業情報は、常に正確性を確保し、必要な場合は機密保持の必要性を考慮し、適切な時期、方法により開示します。開示すべき情報としては、法令で開示を要求されているもののほか、ESG要素などの非財務情報についても、積極的な開示を行います。
当社は、情報開示を重要な経営責任の1つであると認識し、株主・投資家等にとって分かりやすく、情報として有用性の高いものとなるように努めます。
当社は、会社法および会社法施行規則に定める「業務の適正を確保するための体制」について、「内部統制システム構築の基本方針」として取締役会で決議しています。
当社は、「内部統制システム構築の基本方針」に基づき、その整備と適切な運用に取り組んでおります。
2026年5月期に実施した主要な取り組みは、次のとおりであります。
当社は、上場子会社を有しており、当社グループは、グループマネジメントについて、「社会課題の解決に向けた連邦経営によるグループ戦略の強化」を基本方針とし、その基本方針に基づき、個々の企業体の経営の自由度を確保するとともに、社会の課題解決に向けたミッションを共有し、また、その実現に向けたガバナンス体制を構築し、様々なステークホルダーに対してグループ総合力による最高の価値を提供していきます。
当社は、上場子会社が中長期的に企業価値を向上し、少数株主や当社を含むすべての株主の共同利益を最大化させることが重要であると認識しており、かかる観点を意識して、上場子会社の各議案について議決権を行使することとしています。
また、出資先管理等を目的として「関係会社管理規程」を定め、関係会社等を含めた子会社における重要な意思決定等に関しては、当社への事前承認または報告を求めていますが、上場子会社については、当該上場子会社の独立性に影響を与えるような事前承認を求めることはしておらず、当社が各社の意思決定を不当に拘束することがないよう配慮しています。
万が一、議案に関して両社間で見解の相違が発生した場合は速やかに当該上場子会社の独立役員と連携を図り、少数株主保護の観点から議決権の最終行使を図っていきます。なお、方針・見解の相違や意見の対立を未然に防ぐためには両社間のコミュニケーションが極めて重要であると考えており、シナジー最大化に向けたアスクル役職員1名の取締役候補への推薦だけでなく、両CEO同士の定期的な対話、経営幹部同士のコミュニケーション、経営企画部門を中心とした事務者レベルまで緊密なコミュニケーションを図っていきます。
当社が上場子会社を有する意義は、以下のとおりです。なお、当社としては、上場子会社が、株式市場での評価を受けながら、お客様やお取引先、従業員等のステークホルダーとの良好な関係を保ちつつ各社が事業に取り組むとともに、少数株主の利益に配慮した自律的な経営を行うことが各社の事業の成長・企業価値の向上、ひいては当社グループ全体の企業価値の向上に資するものと考えており、現時点では各上場子会社の上場を維持することが望ましいと判断しています。
株式会社アルファパーチェスはMRO事業およびFM事業を主な事業内容として東京証券取引所(スタンダード市場)に上場する連結子会社です。
両社の事業は主要なお客様層や販売経路が異なることから、相互に補完関係にあり、両社の提携、協力によって、両社が各々の企業価値向上を図ることができ、結果として当社グループ全体の企業価値向上に大きく貢献するものと考えております。引き続き当社としては、株式会社アルファパーチェス社が株式市場での評価を受けながら、お客様やお取引先、従業員等のステークホルダーとの良好な関係を保ちつつ各社が事業に取り組むとともに、少数株主の利益に配慮した自律的な経営を行うことが各社の事業の成長・企業価値の向上、ひいては当社グループ全体の企業価値の向上に資するものと考えており、現時点では株式会社アルファパーチェスの上場を維持することが望ましいと判断しています。
当社のその他の関係会社であるLINEヤフー株式会社は、当社議決権の46.89%(2026年5月20日時点)を保有しており、当社取締役10名中2名がLINEヤフー株式会社から派遣されております。
同社が保有する当社株式の議決権割合は46.89%であるため、当社は国際会計基準(IFRS)上、同社の連結対象の範囲に含まれております。当社はすべてのステークホルダー(お客様、株主様、お取引先、従業員)への価値向上と、上場会社としての事業運営の独立性維持を前提に、そのような状況を了承しています。
LINEヤフー株式会社におけるグループ経営に関する考え方および方針は同社「コーポレート・ガバナンス報告書」を参照ください。当社はLINEヤフー株式会社とは主にLOHACO事業における協業、新アスクルWebサイト稼働におけるテクノロジー人材の支援、マーケティング・DX領域・AI等の先端技術面での協業等、LINEヤフーグループに属するメリットを享受しております。
LINEヤフー社は、当社が独立した上場会社として事業運営の独立性を維持して経営することを尊重しており、同社との間では出向役員・社員の受け入れがあるものの、その数も少数であることから、当社の事業活動や経営判断について同社からの制約はなく、当社の独立性は確保されていると認識しております。
また、当社は「関連当事者取引管理規程」を定めており、LINEヤフー社との取引において、第三者との取引または類似取引に比べて不当に有利または不利であることが明らかな取引の禁止や、利益または損失・リスクの移転を目的とする取引の禁止などを明確に規定しています。
さらに、当社では、取締役会の決議につき特別の利害関係を有するものは議決権を行使できない旨を取締役会規程において定めています。特別の利害関係を有するものに該当するか否かの判断にあたっては、必要に応じて外部の専門家の意見を聞くなどして、正確な判断ができるよう努めています。

アスクルにおけるガバナンス向上の取り組み
支配株主等が存在する状況を踏まえ、「持続的・中長期での企業価値の向上」という視点に基づき、経営の独立性の確保・ 利益相反取引の回避、ならびに、少数株主保護および株主の公正性・公平性の担保等に配慮した体制の構築・運用を図って います。
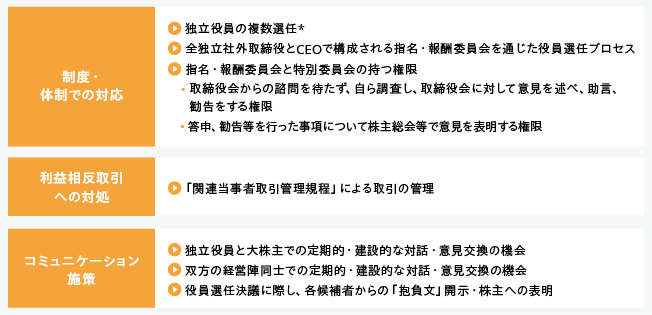
※独立役員 6名/10名(60.0%)(2026年8月現在)
アスクルグループの税務方針を取締役会の決議により、以下のとおり定めております。(2023年12月6日制定)
当社は、取締役が会社の事業・財務・組織等に関する必要な知識を習得し、取締役に求められる役割と責務(法的責任を含む。)を十分に理解するため、就任時に機会を提供するとともに、これらを継続的に更新する機会を提供します。
社外取締役へは、就任時に個別研修プログラムを実施するほか、主に事業活動や経営環境、「ASKUL WAY」、コーポレート・ガバナンスに関する事項および各種役員関連規程等についての説明や、必要に応じて物流センター等の主要事業所見学等を行います。
また、社内取締役へは、就任時に財務内容についてレクチャーを含む個別研修プログラムを実施するほか、会社法、コーポレート・ガバナンス、コンプライアンス、財務リテラシー等に関する知識に加え、幅広い人格・見識・素養・知識・スキル習得のための研修機会を提供します。合わせて、意思決定に必要な理解度を高めるため、取締役会付議議案の内容に応じて、個別に事前ブリーフィングを行います。
© ASKUL Corporation. All rights reserved.
 サステナビリティ報告(環境・社会活動報告)
